突然家族を亡くし、葬儀社から 数十万円から百万円を超える見積もり を示されて、手元の現金では払えないと焦っていませんか。故人の預金を使いたくても「口座は凍結される」と聞き、どうすればいいのか分からない方は少なくありません。
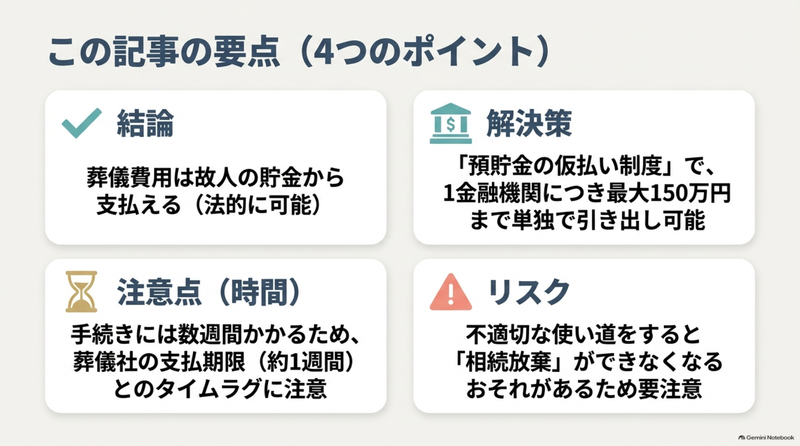
結論から言うと、葬儀費用は故人の貯金から支払えます。口座が凍結された後でも、預貯金の仮払い制度を使えば、相続人の1人が単独で、1つの金融機関につき最大150万円まで払い戻しを受けられます。
ただし、払い戻しまでには書類の準備を含めて数週間かかり、引き出したお金の使い道によっては相続放棄ができなくなるおそれもあります。この記事では、引き出す方法と手続きの流れ、必要書類、葬儀社への支払いに間に合わないときの対処、相続放棄や相続税との関係までを解説します。
葬儀費用は故人の貯金から支払える|結論と引き出し方の全体像
故人の貯金を葬儀費用に充ててよいか
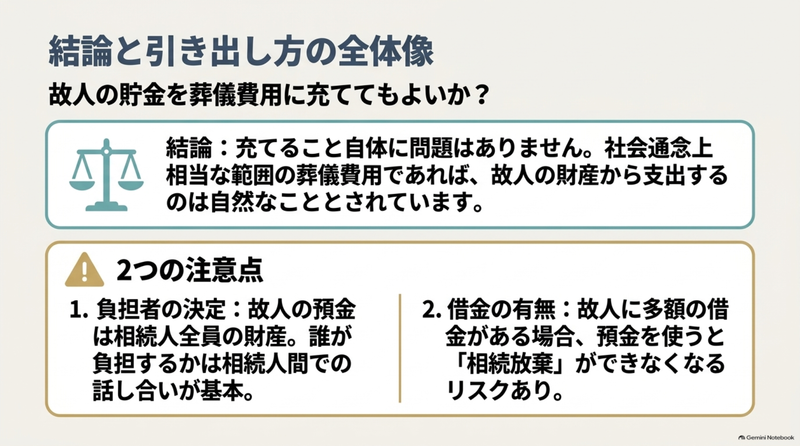
故人の貯金を葬儀費用に充てること自体に問題はありません。故人を送るための費用を故人の財産から出すのは自然なことで、相続財産から葬儀費用を支出しても、社会通念上相当な範囲なら相続財産の「処分」に当たらないと判断した裁判例もあります(詳しくは後述)。
気をつけたいのは2点です。1つ目は、誰が葬儀費用を負担するかは法律で決まっていないことです。故人の預金は相続人全員の財産になるため、葬儀費用を遺産から出すのか、喪主が負担するのかは、相続人どうしで話し合って決めるのが基本です。2つ目は、故人に借金がある場合です。故人の預金を使うと相続放棄ができなくなるおそれがあるため、使い道と記録に注意が必要です。
引き出し方は3通り|仮払い制度・家庭裁判所・凍結前のカード引き出し
故人名義の口座からお金を引き出す方法は3つあり、それぞれ手間とリスクが違います。
| 方法 | 引き出せる額 | 他の相続人の同意 | 払い戻しまでの目安 | 安全性 |
|---|---|---|---|---|
| 預貯金の仮払い制度(金融機関の窓口) | 口座残高×1/3×法定相続分(1金融機関150万円まで) | 不要 | 書類提出から約2週間 | 法律に基づく手続きで安全 |
| 家庭裁判所の仮処分 | 裁判所が必要と認めた額 | 不要(裁判所が他の相続人の利益を考慮) | 公式の目安なし(1〜2か月程度とする解説あり) | 安全だが手間と時間がかかる |
| 凍結前のキャッシュカード引き出し | 残高の範囲(ATMの限度額まで) | 了承を得ておくべき | 即日 | 相続人間のトラブルや相続放棄に影響するリスクあり |
緊急の場合でも、まず検討すべきは預貯金の仮払い制度です。150万円で足りなければ家庭裁判所の手続きを検討し、キャッシュカードでの引き出しはやむを得ない場合に限ります。葬儀にかかる総額の目安は、家族葬の費用相場と香典を差し引いた実質負担で確認できます。
口座凍結はいつ起きる?葬儀費用を引き出せなくなる仕組み
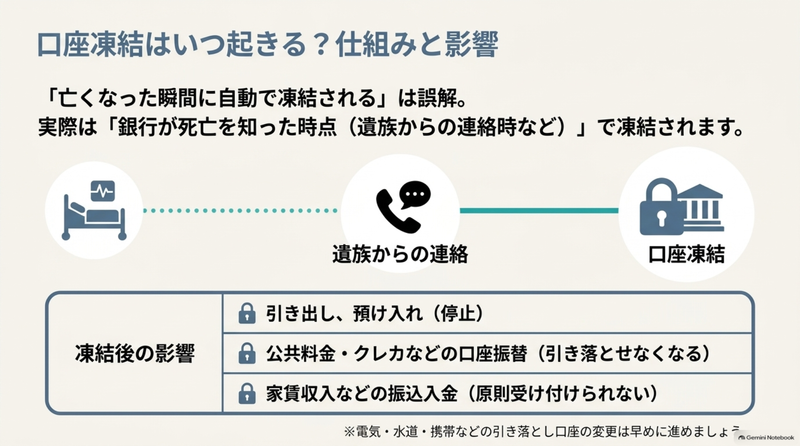
凍結されるのは銀行が死亡を知った時点
「亡くなった瞬間に口座が凍結される」と思われがちですが、実際には銀行が名義人の死亡を知った時点で入出金が止まります。全国銀行協会も、相続の連絡と同時に口座の取引が原則として制限されると案内しています。
銀行が死亡を知るきっかけとして公式に案内されているのは、**遺族からの連絡(Web・電話・来店)**です。役所に死亡届を出しただけで銀行に連絡が行くとは案内されておらず、遺族が連絡するまでは口座が動く状態が続きます。
凍結は、一部の相続人が勝手に預金を引き出して他の相続人とトラブルになるのを防ぎ、相続財産を守るための措置です。
凍結で止まる取引(入出金・口座振替・振込入金)
凍結されると、故人の口座では次の取引ができなくなります。
| 取引 | 凍結後の扱い |
|---|---|
| 引き出し・預け入れ | 停止 |
| 公共料金などの口座振替 | 引き落とせなくなる |
| 振込入金(家賃収入など) | 原則として受け付けられない |
電気・ガス・水道・携帯電話などを故人の口座から引き落としている場合は、引き落とし口座の変更を早めに進めておくと慌てずに済みます。亡くなった直後にやることの全体像は、家族が病院で亡くなったらすぐにすべきことにまとめています。
口座凍結後でも葬儀費用を引き出せる「預貯金の仮払い制度」の上限額
上限は「口座残高×1/3×法定相続分」かつ1金融機関150万円
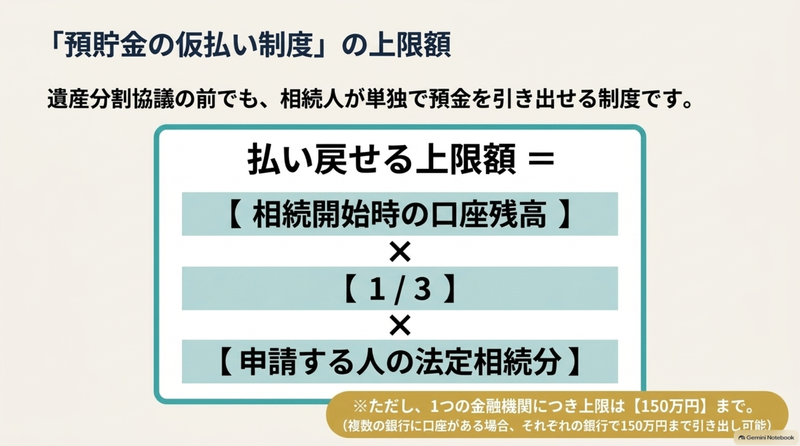
預貯金の仮払い制度(正式には「遺産分割前の相続預金の払戻し制度」)は、2018年の民法改正で設けられ、2019年7月1日から使えるようになった制度です(民法第909条の2)。遺産分割が終わる前でも、相続人が単独で、他の相続人の同意なしに故人の預金の一部を払い戻せます。
📐 払い戻せる額の計算式
相続開始時の口座残高 × 1/3 × 払い戻しを受ける相続人の法定相続分
この計算は口座ごと(定期預金は明細ごと)に行い、同じ金融機関から払い戻せる合計は150万円が上限です(法務省令)。複数の金融機関に口座があれば、金融機関ごとにそれぞれ150万円まで払い戻せます。上限額は法律で決まっているため、銀行によって上限が変わることはありません。制度の概要は法務省の預貯金の払戻し制度の解説で確認できます。
上限額の計算例
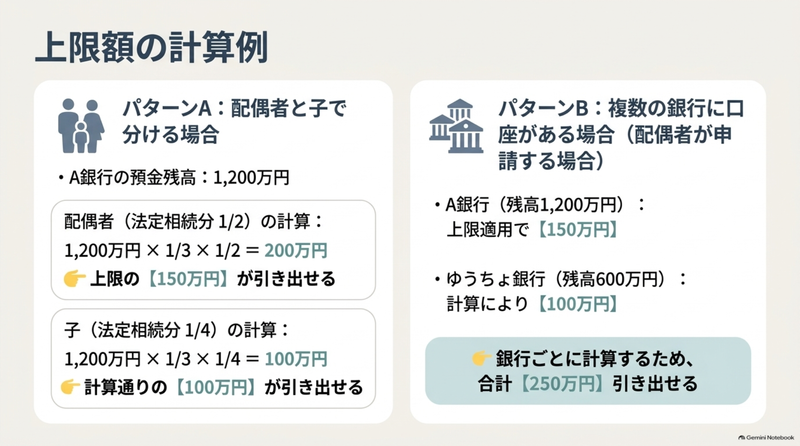
法定相続分は、相続人が配偶者と子の場合、配偶者が1/2、子は残りの1/2を人数で等分します。
💡 例1:配偶者と子2人が相続人、A銀行の普通預金1,200万円
| 申請する人 | 計算 | 払い戻せる額 |
|---|---|---|
| 配偶者(法定相続分1/2) | 1,200万円×1/3×1/2=200万円 | 150万円(上限を適用) |
| 子(法定相続分1/4) | 1,200万円×1/3×1/4=100万円 | 100万円 |
💡 例2:同じ銀行に普通預金と定期預金がある場合(配偶者が申請、法定相続分1/2)
| 口座 | 計算 | 払い戻せる額 |
|---|---|---|
| 普通預金300万円 | 300万円×1/3×1/2 | 50万円 |
| 定期預金480万円 | 480万円×1/3×1/2 | 80万円 |
| 合計 | 150万円以内なのでそのまま | 130万円 |
💡 例3:複数の金融機関に口座がある場合(配偶者が申請、法定相続分1/2)
| 金融機関 | 計算 | 払い戻せる額 |
|---|---|---|
| A銀行(普通預金1,200万円) | 1,200万円×1/3×1/2=200万円 | 150万円(上限を適用) |
| ゆうちょ銀行(通常貯金600万円) | 600万円×1/3×1/2 | 100万円 |
| 合計 | 金融機関ごとに上限を判定 | 250万円 |
預金が少ない場合は上限に届きません。相続人が子2人(各1/2)で預金が300万円なら、子1人あたり300万円×1/3×1/2=50万円です。
仮払い制度を使えないケース
次のような場合は、仮払い制度を使えないか、使えないことがあります。
- 遺言で取得する人が決まっている預金:遺言で特定の人に相続させる・遺贈すると定められた預金は、遺産分割の対象から外れるため原則として対象外です
- 遺産分割が済んだ預金:分割で取得する人が決まった後は、その人が通常の相続手続きで払い戻しを受けます
- 相続放棄をした人:相続人でなくなるため、制度を使えません
- 満期前の定期預金:満期が来ていないと払い戻しに応じない金融機関があるため、事前に確認が必要です
なお、相続人が1人だけの場合は遺産分割の必要がないため、仮払い制度ではなく通常の相続手続きで払い戻しを受けるのが一般的です。
150万円で足りない場合は家庭裁判所の仮処分
金融機関の窓口での仮払いで足りない場合は、家庭裁判所に「預貯金債権の仮分割の仮処分」を申し立てる方法があります(家事事件手続法第200条第3項)。裁判所が必要性を認めれば、150万円の上限を超えて払い戻しを受けられます。
📋 申し立てができる条件
- 家庭裁判所に遺産分割の調停または審判を申し立てていること(仮処分だけの申し立てはできません)
- 葬儀費用や故人の債務の支払い、相続人の生活費など、払い戻しを受ける必要性があること
- 他の相続人の利益を害さないこと
費用は、遺産分割調停の申し立てが収入印紙1,200円、仮処分の申し立てが収入印紙1,000円で、合計2,200円に連絡用の郵便切手代が加わります。調停の申し立て方法は裁判所の遺産分割調停の案内で確認できます。認められた後は、審判書謄本(確定表示がない場合は確定証明書も)と印鑑登録証明書などを金融機関に提出して払い戻しを受けます。
審理では他の相続人の意見も聞くため、結果が出るまでに相応の期間がかかります。公式な目安は示されておらず、葬儀費用の支払いには間に合わない前提で考えるのが現実的です。手続きが複雑なため、利用を考えるなら弁護士への相談をおすすめします。
銀行で葬儀費用を引き出す手続きの流れと必要書類
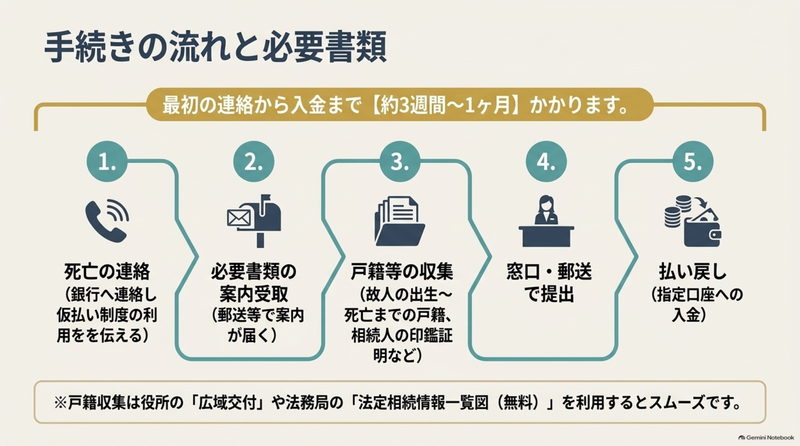
手続きの流れ
金融機関によって細部は異なりますが、基本的な流れは共通です。
🔄 仮払い手続きの流れ
- 銀行に死亡を連絡し、仮払い制度を使いたいと伝える:Web受付・電話・来店予約で連絡します。この時点で口座は凍結されます
- 必要書類の案内を受け取る:郵送やメールで届くことが多く、数日〜2週間ほどかかります
- 戸籍謄本などの書類を集める:役所や法務局で取得し、銀行所定の依頼書に記入して実印を押します
- 書類を提出する:窓口または郵送で提出します。本人確認書類も必要です
- 払い戻しを受ける:銀行での確認後、指定口座への振込などで受け取ります
主要銀行の相続の連絡方法は次のとおりです。
| 銀行 | 相続の連絡方法 |
|---|---|
| 三菱UFJ銀行の相続手続き | Web受付(24時間)・電話・来店 |
| 三井住友銀行の相続手続き | Webフォーム・来店予約 |
| みずほ銀行の相続手続き | Webフォーム・電話・来店予約 |
| りそな銀行の相続手続き | 相続WEB受付・支店 |
必要書類と戸籍の集め方
📄 全国銀行協会が示す必要書類
- 故人の出生から死亡までの連続した戸籍謄本・除籍謄本
- 相続人全員の戸籍謄本
- 払い戻しを受ける人の印鑑登録証明書
これに加えて、銀行所定の依頼書(実印で押印)と本人確認書類を求められるのが一般的です。通帳やキャッシュカードは必須ではありませんが、取引内容の確認のために準備を求める銀行もあります。印鑑登録証明書は発行後6か月以内とする銀行が多い一方、取引内容によって3か月以内を求める銀行もあるため、案内で確認してください。書類の一覧は全国銀行協会の相続預金の払戻し制度リーフレットにもまとまっています。
故人の本籍地が何度も変わっていると、以前は複数の役所に戸籍を請求する必要がありました。現在は戸籍証明書の広域交付を使えば、最寄りの市区町村の窓口でまとめて請求できます。
⚠️ 広域交付の注意点
- 請求できるのは本人・配偶者・父母や祖父母・子や孫で、兄弟姉妹の戸籍は請求できません
- 郵送や代理人による請求はできず、窓口に出向く必要があります
- 運転免許証やマイナンバーカードなど、顔写真付きの本人確認書類が必要です
制度の詳細は法務省の戸籍証明書の広域交付の案内で確認できます。
複数の金融機関で手続きするなら、法務局で法定相続情報一覧図の写しを取っておくと便利です。戸籍一式の代わりに提出できる金融機関があり(ゆうちょ銀行・楽天銀行など)、手数料は無料で必要な通数を交付してもらえます。交付までは一定の期間がかかります。法務局での保管期間は5年間で、その間の再交付も無料ですが、再交付を申し出られるのは最初に申し出た人に限られ、他の相続人は委任状が必要です。申し出の方法は法務局の法定相続情報証明制度の案内をご覧ください。
払い戻しまでの日数は書類提出から約2週間
公式に示されている目安は、三菱UFJ銀行とみずほ銀行が書類提出から約2週間です。ただしその前に、必要書類の案内が届くまで数日〜2週間、戸籍を集めるにも日数がかかります。最初の連絡から入金まで3週間〜1か月程度は見ておくと安心です。
📅 期間を短くするコツ
- 最初の連絡で仮払い制度を使いたいと伝え、必要書類をまとめて確認する
- 来店が必要な銀行は、相続手続きの窓口を予約してから訪問する
- 書類の不備をなくし、出し直しを防ぐ
葬儀社の支払期限に間に合わないときの対処
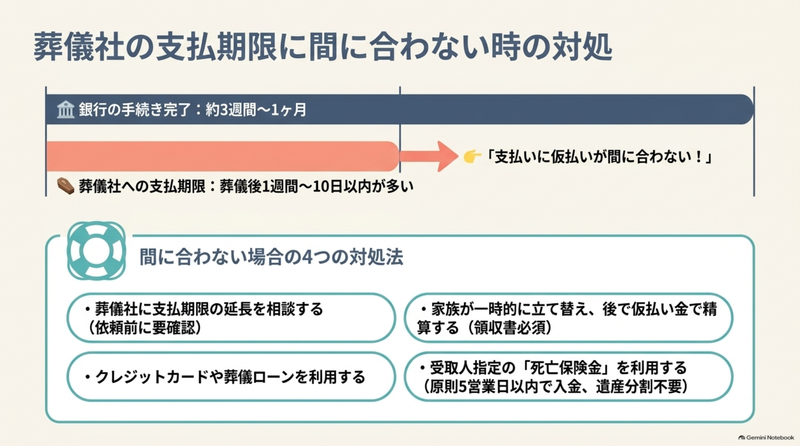
葬儀社への支払期限は葬儀後1週間〜10日以内とするところが多く(即日〜1か月まで幅があります)、仮払いの入金を待っていると間に合わないことがよくあります。早めに葬儀社に事情を伝えて相談してください。
| 対処法 | お金が用意できるまで | 注意点 |
|---|---|---|
| 葬儀社に支払期限の延長を相談する | ― | 応じるかは葬儀社次第。依頼前に確認しておくと安心 |
| 家族が立て替え、後で仮払い金で精算する | 即日 | 立て替えた金額と領収書を記録しておく |
| クレジットカード・葬儀ローンで払う | 即日 | 対応していない葬儀社もある。分割には手数料や金利がかかる |
| 死亡保険金を受け取る | 書類到着から原則5営業日以内(大手生保) | 受取人固有の財産で、遺産分割を待たずに受け取れる |
| 金融機関の葬儀費用の払い戻し対応を使う | 金融機関による | 一部の金融機関のみ。相続人全員の署名や請求書の提出を求める例がある |
| 葬祭費・埋葬料を申請する | 1か月以上かかることが多い | 支払期限には間に合わないため、後から受け取る資金と考える |
手元の現金で払えない場合の資金の工面は葬儀費用が払えない時の対処法、健康保険から受け取れる給付は葬祭費・埋葬料の申請方法で詳しく解説しています。
ゆうちょ銀行で葬儀費用を引き出す場合の上限と日数
ゆうちょ銀行には「独自に50万円の上限がある」と紹介されることがありますが、ゆうちょ銀行の公式サイトにそのような記載はありません。仮払い制度の上限は法務省令で金融機関ごとに150万円と決まっており、ゆうちょ銀行も他の銀行と同じ150万円です。キャッシュカードでのATM引き出しには1日あたりの限度額(暗証番号を使う場合は最大50万円)がありますが、仮払い制度の上限とは別のものです。
🔄 ゆうちょ銀行の相続手続きの流れ
- 貯金窓口または相続コールセンターに相続を申し出て、「相続確認表」を準備する(相続Web案内サービスやアプリでも作成できます)
- 相続確認表を窓口に提出する
- 約1〜2週間で「必要書類のご案内」が郵送で届く
- 案内された書類を窓口に提出する
- 払い戻しを受ける
払い戻しまでは、ゆうちょの通常貯金への入金や貯金払戻証書なら約1〜2週間、他の金融機関の口座への振込は約3〜4週間かかります。急ぐ場合は、ゆうちょの口座で受け取るほうが早く済みます。公式サイトには仮払い制度に絞った案内がないため、申し出の際に仮払い制度を使いたいと伝えて必要書類を確認してください。手続きの詳細はゆうちょ銀行の相続手続きの流れで確認できます。
口座凍結前にキャッシュカードで葬儀費用を引き出すリスク
他の相続人とのトラブルと法的リスク
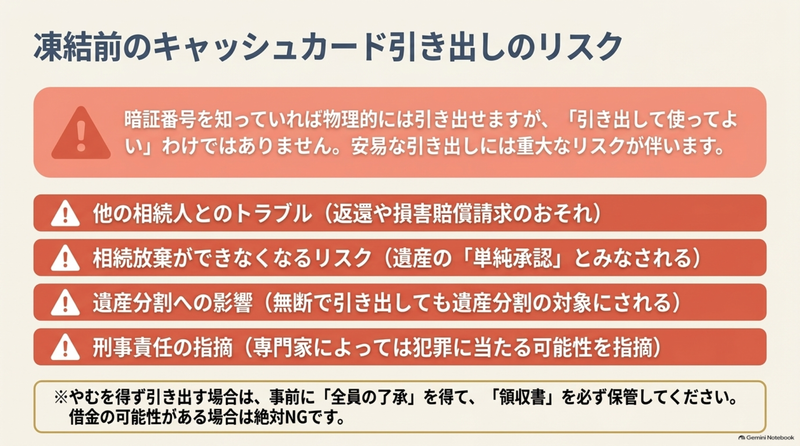
故人からキャッシュカードと暗証番号を預かっていれば、銀行に死亡を連絡する前なら物理的には預金を引き出せます。しかし「引き出せる」ことと「引き出して使ってよい」ことは別の問題です。
⚠️ 主なリスク
- 他の相続人とのトラブル:故人の預金は相続人全員の財産です。自分の取り分を超えて引き出すと、他の相続人から返還や損害賠償を求められるおそれがあります
- 遺産分割での扱い:引き出した額は、他の相続人全員が同意すれば、引き出した本人の同意がなくても遺産に含めて分割できます(民法第906条の2)
- 相続放棄ができなくなるおそれ:使い道によっては、遺産を相続すると認めたものとみなされます(次章で解説)
- 刑事責任の指摘:死亡後の引き出しが犯罪に当たる可能性を指摘する専門家もいます。専門家の間でも見解が分かれており、安易に引き出すべきではありません
引き出す場合に残しておく記録
やむを得ず引き出す場合は、後から使い道を説明できるようにしておくことが大切です。
📋 やむを得ず引き出す場合の対応
- 引き出す前に、他の相続人全員の了承を得る
- 使い道を葬儀費用など故人のために必要な支出に限る
- 引き出した日付・金額と、支払先の領収書を保管する
- 使った金額と内訳を明細にまとめ、相続人全員に共有する
故人に借金がある可能性があるなら、キャッシュカードでの引き出しは避けてください。
故人の貯金を葬儀費用に使うと相続放棄できなくなるのか
葬儀費用への充当は単純承認に当たらないとされた裁判例
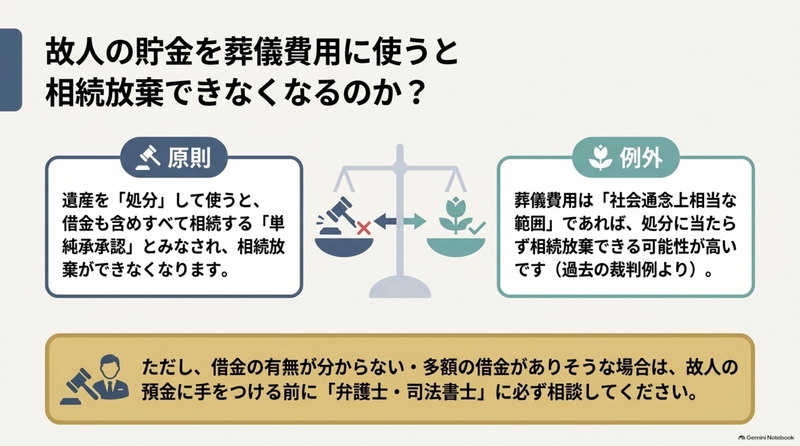
民法では、相続人が相続財産を処分すると、プラスの財産も借金もすべて受け継ぐ単純承認をしたものとみなされ、相続放棄ができなくなります(民法第921条第1号)。
ただし、故人の預金を葬儀費用に充てた事案について、大阪高等裁判所の平成14年7月3日決定は、相続財産から葬儀費用を支出することは社会的に不当とはいえず、社会通念上相当な範囲なら「処分」に当たらないと判断しました。この事案では、故人の貯金と香典から葬儀費用・仏壇・墓石の代金を払った後に多額の借金が判明して相続放棄をしており、裁判所は仏壇・墓石の購入についても、明白に「処分」に当たるとは断定できないとしています。
とはいえ、これは個別の事情に基づく判断です。葬儀費用に使えば必ず相続放棄できるわけではなく、相当な範囲の葬儀費用であれば放棄できる可能性が高いという理解にとどめてください。
相続放棄できなくなるおそれがある使い方
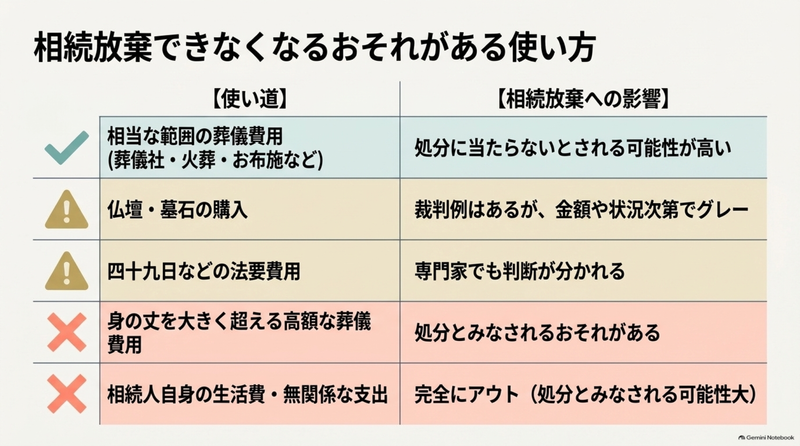
故人の預金の使い道ごとに、相続放棄への影響を整理すると次のとおりです。
| 使い道 | 相続放棄への影響 |
|---|---|
| 相当な範囲の葬儀費用(葬儀社・火葬・お布施など) | 処分に当たらないとされる可能性が高い |
| 仏壇・墓石の購入 | 処分に当たらないとした裁判例はあるが、金額や状況しだい |
| 四十九日などの法要費用 | 判断が分かれる |
| 身の丈を大きく超える高額な葬儀費用 | 処分とみなされるおそれがある |
| 相続人自身の生活費・葬儀と関係のない支出 | 処分とみなされる可能性が高い |
香典は喪主などへの贈り物と考えるのが一般的で、故人の財産ではありません。香典から香典返しを出すことは、故人の預金を使うこととは別の話です。
また、仮払い制度で払い戻しを受けること自体が単純承認に当たるかについては、専門家の見解が分かれています。払い戻した時点で単純承認とみなされるとする法律事務所の解説がある一方、全額を葬儀費用に充てれば単純承認とみなされる可能性は低いとする解説もあり、はっきりした基準はありません。
故人に借金がありそうなときは引き出す前に相談する
相続放棄ができるのは、原則として相続の開始を知ってから3か月以内です。故人に借金がありそうなときや、借金の有無が分からないときは、故人の預金に手をつける前に弁護士や司法書士に相談してください。
💡 相談中の葬儀費用の用意の仕方
- 家族の手持ち資金から立て替える
- 受取人が指定された死亡保険金を使う(受取人固有の財産のため、受け取っても相続放棄に影響しません)
- 葬儀社にカード払いや葬儀ローンが使えるか確認する
ただし、受取人が故人本人になっている保険金は相続財産に当たるため、受け取ると相続放棄に影響するおそれがあります。
故人の貯金で葬儀費用を払った後の精算と相続税の控除
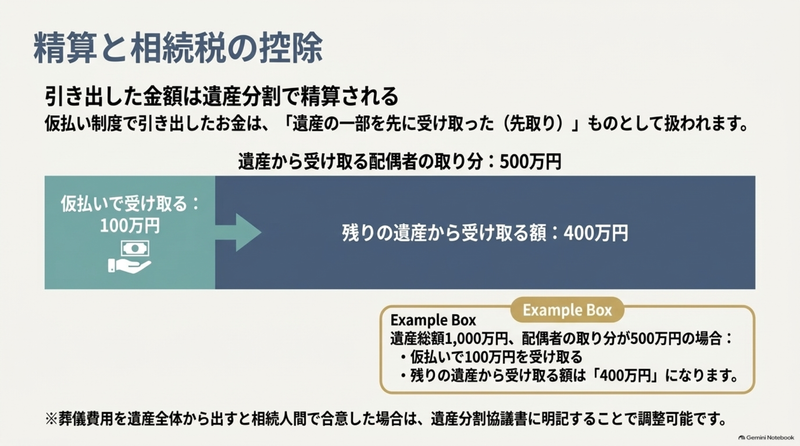
引き出した金額は遺産分割で精算される
仮払い制度で払い戻したお金は、払い戻しを受けた相続人が遺産の一部を先に取得したものとみなされます(民法第909条の2)。
📝 精算の例
遺産総額1,000万円、配偶者の法定相続分が1/2で、配偶者が仮払いで100万円を受け取った場合、配偶者の取り分500万円のうち100万円は受け取り済みとなり、残りの遺産から受け取るのは400万円です。
ただし、仮払い金を葬儀費用に使った場合、その葬儀費用を遺産全体で負担するか、喪主が負担するかは別の問題です。遺産全体で負担すると相続人どうしで合意すれば、葬儀費用に使った分を配偶者の受け取り済みの額として扱わずに精算できます。払い戻した金額と使い道は、遺産分割協議書に明記しておくと後のトラブルを防げます。
相続税の計算で控除できる葬儀費用・できない費用
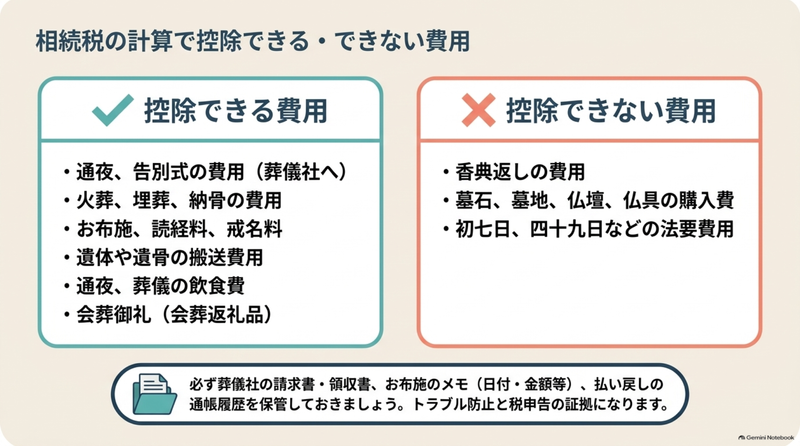
葬儀費用は、相続税の計算で遺産総額から差し引けます。ただし相続税がかかるのは、遺産総額が**基礎控除(3,000万円+600万円×法定相続人の数)**を超える場合だけです。
| 費用 | 相続税の控除 |
|---|---|
| 通夜・告別式の費用(葬儀社への支払い) | ✅ できる |
| 火葬・埋葬・納骨の費用 | ✅ できる |
| お布施・読経料・戒名料などお寺へのお礼 | ✅ できる |
| 遺体や遺骨の搬送費用(霊柩車など) | ✅ できる |
| 通夜・葬儀の飲食費 | ✅ できる |
| 会葬御礼(会葬返礼品) | ✅ できる |
| お手伝いの人への謝礼(相当な金額) | ✅ できる |
| 香典返しの費用 | ❌ できない |
| 墓石・墓地の購入費用、墓地を借りる費用 | ❌ できない |
| 初七日・四十九日などの法要の費用 | ❌ できない |
| 仏壇・仏具・位牌の購入費用 | ❌ できない |
会葬御礼は控除できる一方、香典返しは控除できないため、明細で区別しておきます。葬儀当日に行う繰上げ初七日は扱いに幅があるため、税理士に確認してください。控除の範囲は国税庁の「相続財産から控除できる葬式費用」に示されています。お布施の金額の目安はお布施の相場と適正金額で解説しています。
領収書と支出明細の残し方
📋 残しておくもの
- 葬儀社の請求書・明細書・領収書
- 火葬場・飲食・返礼品などの領収書
- 領収書が出ないお布施などは、支払日・支払先・金額・内容を書いたメモ
- 故人の口座から払い戻した日付と金額が分かる通帳や取引明細
これらは相続税の申告だけでなく、他の相続人への説明や、相続放棄の場面で使い道を示す証拠にもなります。
まとめ
故人の貯金は葬儀費用に充てられます。口座が凍結された後は、預貯金の仮払い制度を使えば、相続人の1人が単独で「口座残高×1/3×法定相続分」まで、1つの金融機関につき150万円を上限に払い戻せます。ゆうちょ銀行も上限は同じ150万円です。
手続きには戸籍謄本や印鑑登録証明書などが必要で、書類提出から払い戻しまで約2週間、最初の連絡からは1か月近くかかることもあります。葬儀社の支払期限に間に合わない場合は、支払時期の相談や立て替え、死亡保険金などを組み合わせて対応します。
故人の預金を相当な範囲の葬儀費用に使っても相続放棄できる可能性は高いものの、自分の生活費などに使うと相続放棄ができなくなるおそれがあります。故人に借金がありそうなときは、預金に手をつける前に弁護士や司法書士に相談してください。
葬儀費用と故人の貯金に関するよくある質問
- 亡くなる前に葬儀費用を引き出しておいてもいいですか?
-
本人の意思で引き出しておくこと自体は可能です。ただし亡くなった時点で手元に残っていた現金は相続財産に含めて相続税を計算します。家族が代わりに引き出す場合は、本人の依頼と使い道を記録しておかないと、他の相続人とのトラブルの原因になります。
- ネット銀行でも仮払い制度は使えますか?
-
仮払い制度は法律で認められた権利なので、ネット銀行にも請求できます。店舗がないため、電話やWebフォームで相続の連絡をし、郵送で書類をやり取りするのが一般的です。
- 仮払いを受けることを他の相続人に知らせる必要はありますか?
-
法律上、他の相続人の同意や承諾は不要です。ただし払い戻した額は遺産分割で精算されるため、後のトラブルを避けるには事前に伝えておくことをおすすめします。
- 仮払いで受け取ったお金に税金はかかりますか?
-
仮払いで受け取ったこと自体に税金はかかりません。払い戻した預金も遺産の一部なので、相続税がかかる場合は遺産総額に含めて計算します。
関連記事:
参考サイト・出典: